عضو شورای پول و اعتبار در گفتوگوی تفصیلی با «افکارنیوز» تشریح کرد:
با کاهش نرخ سود بانکی انتظار رشد اقتصادی داریم
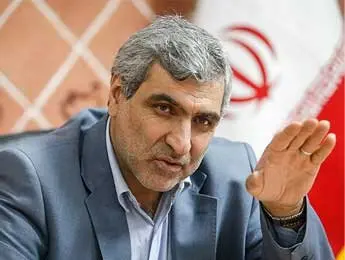
عضو شورای پول و اعتبار معتقد است که «انتظاری که از کاهش نرخ سود بانکی میرود، این است که هزینه سرمایهگذاران برای سرمایهگذاری کاهش پیدا کند و شاهد رشد تولید و اشتغال باشیم.»
- بانکها از امروز نرخهای جدید سود بانکی را بر روی تابلوهای خود نشان خواهند داد؛ اتفاقی که در پی مصوبه هفته گذشته شورای پول و اعتبار از ۱۶ اردیبهشتماه لازماجرا است. براساس تصمیم شورای پول و اعتبار، نرخ سود بانکی کاهش یافت و سود سپردهگذاری مدتدار از ۲۲ به ۲۰ درصد و سقف نرخ سود تسهیلات عقود مشارکتی از ۲۸ درصد به ۲۴ درصد رسید.
در عین حال، نرخ سود عقود مبادلهای از ۲۲ به ۲۱ درصد کاهش پیدا کرد. دلایلی که بانک مرکزی برای کاهش نرخ سود بانکی عنوان کرده، کاهش حدود ۲۵ درصدی نرخ تورم، حمایت از تولید و انتظامبخشی به بانکها و موسسات متخلف بوده است، اما در این شرایط برخی از کارشناسان و صاحبنظران اقتصادی معتقدند که اقدام درستی از سوی دولت نبوده است و کاهش حدود ۳ درصدی نرخ سود نیز کمک آنچنانی به بخش تولید و جذب سرمایهگذاران نخواهد کرد. اگرچه اعضای شورای پول و اعتبار نگاه دیگری دارند. هادی قوامی، عضو شورای پول و اعتبار معتقد است که «کاهش نرخ سود بانکی، هزینه سرمایهگذاران برای
سرمایهگذاری کاهش میدهد و شاهد رشد تولید و اشتغال خواهیم بود.» آنچه در ادامه میخوانید، مشروح گفتوگوی «افکارنیوز» با هادی قوامی است.
* از امروز قرار است مصوبه شورای پول و اعتبار در رابطه با کاهش نرخ سود بانکی اعمال شود. به نظر شما با کاهش نرخ سود بانکی چه اتفاقی در اقتصاد کشور خواهد افتاد؟
ببینید، کاهش نرخ سود بانکی باعثمیشود که هزینه سرمایهگذاران برای سرمایهگذاری کاهش پیدا کند، بنابراین با کاهش نرخ سود، سرمایهگذاری افزایش پیدا کرده و با افزایش سرمایهگذاری نیز شاهد رشد تولید و اشتغال خواهیم بود. این انتظاری است که از کاهش نرخ سود بانکی میرود؛ به طوری که فشار طرف عرضه در زمینه هزینههای تولیدی به بنگاههای تولیدی و واحدهای تولیدی کاهش پیدا کند و نیز بنگاههای تولیدی
بتوانند عرضه را افزایش دهند. به طور قطع با افزایش عرضه، تورم ناشی از فشار هزینه کاهش پیدا خواهد کرد و دولت میتواند با کمک سیاستهای مالی و پولی، رونقی را در اقتصاد ایجاد کند. نتیجه این اتفاقا، افزایش رشد اقتصادی خواهد بود.
* شما در مورد تاثیر کاهش نرخ سود روی سرمایهگذاری صحبت کردید. اما این سوال مطرح است که آیا واقعا کاهش تنها دو، سه درصدی نرخ سود باعثافزایش سرمایهگذاری میشود؟
بالاخره بیتاثیر نیست. بهطور قطع با تداوم سیاستهای مالی و پولی ما این انتظار را خواهیم داشت که در آینده نرخ سود بیش از این کاهش پیدا کند، نظم بیشتری در بازار پول ایجاد شود و تبعات مثبتی را در حوزه اقتصاد ببینیم.
* اما برخی از کارشناسان معتقدند که کاهش نرخ سود بانکی درست نبوده است؛ چراکه به طور معمول در شرایطی بانکها نرخ سود را پایین میآورند که تقاضا برای تسهیلات نباشد و برعکس سپردهها در بانکها جمع شده باشند. این در حالی است که هماکنون برای گرفتن تسهیلات صفی طولانی وجود دارد و متقاضیان حتی رشوه میدهند تا بتوانند تسهیلات عمده بگیرند. نظر شما در این باره چیست؟
خیر، اینطور نیست. اگر با نرخ بالا متقاضی وجود دارد، مسلما با کاهش نرخ سود بانکی تعداد افراد متقاضی افزایش پیدا میکند. وقتی هم تقاضا بیشتر شود، تسهیلات را به سمت تولید هدایت خواهند کرد، چون
تلاش شده با یک سازوکارهایی، تسهیلات سالمسازی شود. به عبارتی، تسهیلات خرد همچون تسهیلات خرید خودرو، جعاله، تعمیر مسکن و خرید کالا جهت داده میشود و به سمت خرید کالاهای داخلی خواهد رفت. زمانی که این اتفاق بیفتد و این مجموعه تدابیر رخ دهد، بخش تولید را رونق میبخشد و بیکاری را کاهش میدهد.
بههرحال همین کالاهایی را که نام بردم که توسط واحدهای صنعتی تولید میشود، وقتی نرخ آن پایین آید، متقاضی از کالا بیشتر استقبال کرده و خرید و فروش محصولات کارخانهها بیشتر خواهد شد. در واقع چرخش سرمایه بیشتر میشود که اثر مثبت روی اقتصاد دارد.
* در حال حاضر گزارشی وجود دارد از اینکه تسهیلاتی که پرداخت میشود، چه میزان به تولید واقعی است؟
ببینید، یک چیزی حدود ۳۷،۳۸ درصد تسهیلات به بخش تولید میرود. البته یکسری آمارهای دیگری هم وجود دارد که در قالب تسهیلات خرد است؛ مثل همین کالاهایی که نام بردم. برای نمونه، در خصوص تعمیر مسکن که میروند کالاهای ساختمانی را خرید میکنند. اینها هم تسهیلاتی هست که به بخش تولید داده میشود. بههرصورت من فکر میکنم بخش تولید بیش از نیمی از تسهیلات را به خود اختصاص خواهد داد.
* چه ضمانتی وجود دارد که از این به بعد تسهیلات به بخش تولید برود و حتی پرداخت تسهیلات به این بخش افزایش پیدا کند؟
ببینید، بانک مرکزی یک بسته نظارت قوی در این زمینه دارد که با موسسات و بانکهایی که تخلف میکنند، برخورد شود؛ مثل تغییر در مدیرعامل موسسه یا بانک و یا یکسری محدودیتها در نوع فعالیتها ایجاد شود. البته جرایمی هم بانک مرکزی در این زمینه در نظر گرفته که با متخلفانی که مصوبه شورای پول و اعتبار را رعایت نکنند، به طور محکم برخورد شود.
* به نظر میرسد که تاکنون زور بانک مرکزی به بانکها موسسات غیرمجاز نرسیده است. شما فکر میکنید از این به بعد اتفاق خاصی خواهد افتاد؟
اینطور که میفرمایید نیست.
* بههرحال این گروه به راحتی و بدون هیچ مشکلی دارند به فعالیت خود ادامه میدهند؟
ببینید، بانکها و موسسات بدون مجوز از یک گذشته دور و نه توسط بانک مرکزی، بلکه توسط یکسری از وزارتخانههایی مجوز گرفتند. برای مثال، وزارت تعاون مجوز تعاونی اعتبار میداده و در هر شهر و در هر جایی یک تعاونی اعتباری ایجاد شده است. بعد اینها رفتند شعبه زدند و گسترش پیدا کردند.
هیچ کدام اینها زیر نظر بانک مرکزی نبوده و از بانک مرکزی مجوز نگرفتهاند، بلکه از جای دیگری مجوز گرفتهاند. بر این اساس، یکدفعه بانک مرکزی با چنین پدیدههایی مواجه میشود که البته اگر توجه کرده باشید، اسامی بانکها و موسساتی که مجاز هستند را روی سایت بانک مرکزی گذاشته است. بانک مرکزی به صورت شفاف اعلام کرده که سپردهگذاران پول خود را در جایی که ریسک بالایی دارد و معلوم نیست به او برگردد یا خیر، نگذارند، بلکه پول خود را در جایی بگذارد که اطمینان بیشتری وجود دارد.
البته برخی از موسساتی که تخلفاتی داشتند، به دنبال محدودیتهایی که ایجاد شد، شاهد بودهایم رفتارشان تغییر و نظم پیدا کرده است. در واقع این اتفاقات موثری است که اتفاق افتاده است. منتها تا رسیدن به مطلوب راه زیادی وجود دارد و اینجا به یک عزم عمومی نیاز است. ما باید در مجلس، دولت و قوهقضاییه، بانک مرکزی را یاری دهیم تا بتواند این آشفتگی که در گذشته که توسط بخشهای مختلف ایجاد شده و مشکلات پولی و مالی بسیاری به وجود آورده، سامان دهیم.
بالاخره وقتی این گروه وجود دارند و فعال هستند، به دلیل اینکه از بانک مرکزی تبعیت نمیکنند، ظاهر جذابی برای سپردهگذاران و حتی سرمایهگذاران پیدا میکنند، ولی در کل سیاستهای بانک مرکزی را دچار مشکل و چالش میشود که باید همگی کمک کرده تا این وضعیت ساماندهی و شفاف شود. به عبارتی، بانکها و موسسات بدون مجوز به سمتی بروند که قواعد و قوانین بانک مرکزی را رعایت کنند و ساماندهی شوند. اینگوهه اوضاع بهبود پیدا خواهد کرد.
در رابطه با موسسات و بانکهایی هم که قوانین را رعایت نمیکنند، وظیفه نهادهای نظارتی و قوهقضاییه است که با خاطی برخورد کنند و هشدارها و علایم هم به دیگران داده شود که یک بازار شفاف و اثربخش داشته باشیم. در واقع یک رقابت خوب و سالم بهوجود آید تا نقدینگی که همچون اژدههای سرگردان به سمت فعالیتهای کاذب میرود، به سمت فعالیتهای مولد و درست کانالیزه شود.
* شما تاثیر کاهش نرخ سود بانکی را روی بازار سرمایه چطور میبینید؟
ببینید، در یک مقطعی ممکن است در ابتدا باعثخروج منابع از بازار سرمایه شود و با اعلام نرخها، عدهای یکسری سپردههایی باز کنند که برای مثال، از روز ۱۶ اردیبهشت شامل حال آن نشوند. در کوتاهمدت تاثیر میگذارد، ولی در بلندمدت اینطور نیست. وقتی که تسهیلات ارزان توسط واحدهای تولیدی بورسی گرفته میشود، فروش این واحدها افزایش و در نتیجه درآمدشان افزایش پیدا میکند. بنابراین سودشان بالا میرود و وقتی که سودشان افزایش پیدا کند، روی سهامشان تاثیر میگذارد. این موضوع به تبع به
سپردهگذاران انگیزه میدهد که سهام بخرند و در بازار سرمایه حضور پیدا کنند. بالاخره از این کانال نیازهای واحدهای تولیدی تامین میشود و ما نباید همه را به سمت نظام بانکی سوق دهیم. این خودش یک عیب است که ما بگوییم باید برای سرمایهگذاری باید از سیستم بانکی تسهیلات بگیریم.
باید متنوع عمل کنیم و بخشی را به سمت بازار بورس سوق دهیم و بخشی به سمت بازارهای رسمی پولی، بانکها و موسسات اعتباری هدایت شوند که در واقع مجری معتقد به سیاستهای بانک مرکزی هستند. ممکن است یک بانک یا موسسهای مجوز از بانک مرکزی داشته باشد، اما خلاف آن برخورد کند. بانک مرکزی قاطع با آنها برخورد کرد و راجع به مجوزشان فکر خواهد کرد یا یکسری محدودیتهای قانونی میگذارد تا تخلفاتشان را کم کنند.
اینها از جمله مسایلی است که به ایجاد ارتباط مناسب بین بازار پول، بازار سرمایه، بازار کار و بازار کالا و خدمات.