ایالات متحده در کوتاهمدت نمیتواند با صنعت کشتیسازی چین رقابت کند؛ اما میتواند برای خود اهداف واقعبینانهتر و دستیافتنیتری تعیین کند.
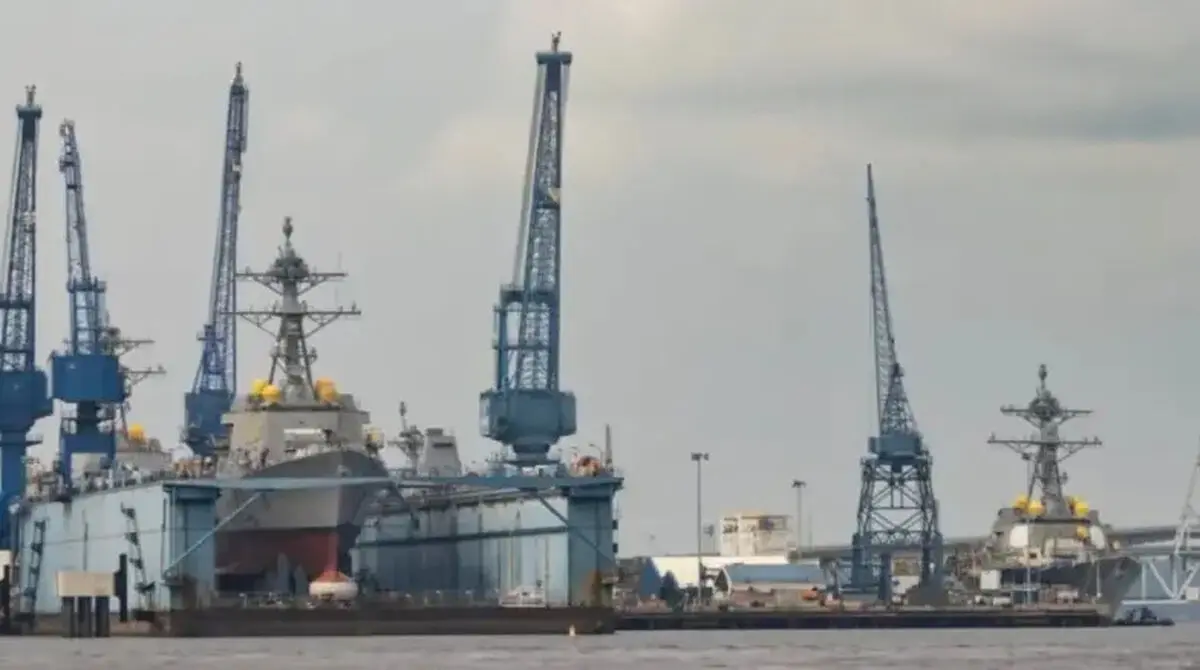
پایگاه صنعتی کشتیسازی آمریکا به نقطه عطفی تاریخی رسیده است. اگرچه دولت ترامپ بارها بر اجرای سیاست «سلطه دریایی» تاکید کرده، اما تحقق چنین هدفی در شرایط کنونی واقعبینانه نیست. برتری دریایی چین ریشه در ساختار سیاسی–اقتصادی این کشور دارد و تلاش برای ایجاد نظامی مشابه در ایالات متحده، مسائل سیاسی بسیار گستردهتری فراتر از حوزه کشتیسازی ایجاد خواهد کرد.
پاشنه آشیل واشنگتن
نشنال اینترست با انتشار یادداشتی در این باره نوشت: ایالات متحده تنها حدود ۰.۱ درصد از بازار جهانی کشتیسازی تجاری را در اختیار دارد؛ در حالی که جمهوری خلق چین بیش از ۵۰ درصد این بازار را کنترل میکند و بخش عمده باقیمانده نیز توسط دو کشور دیگر، یعنی ژاپن و کرهجنوبی تولید میشود.
برای معکوس کردن این روند افولی، واشنگتن باید هدفی واقعبینانه، مشخص و مبتنی بر تجربه تاریخی تعیین کند: دستیابی به ۵ درصد از سهم بازار جهانی کشتیسازی تجاری بر اساس ظرفیت وزنی کشتیها.
از منظری دیگر برای رسیدن به این هدف، ایالات متحده باید از یارانههای جبرانی هزینه ساخت استفاده کند؛ یعنی پرداختهایی که اختلاف هزینه تولید کشتی در داخل آمریکا با هزینه ساخت آن در کشورهای دیگر را جبران میکند.
تصور نادرست از پیشیینه کشتیسازی آمریکا
این تصور که ایالات متحده زمانی دارای صنعت کشتیسازی تجاری مسلط در جهان بوده، یک برداشت تاریخی نادرست است.
کشتیهای لیبرتی و ویکتوری در دوران جنگ جهانی دوم با سرعت و در تعداد بسیار زیاد ساخته شدند، اما این دستاورد نتیجه نیروهای بازار نبود؛ بلکه حاصل سرمایهگذاری عظیم دولت آمریکا بود.
پس از پایان جنگ، سهم آمریکا از بازار جهانی کشتیسازی تجاری به سرعت کاهش یافت. در واقع، از زمان ظهور کشتیهای فولادی، صنعت کشتیسازی آمریکا هیچگاه بدون مداخله و حمایت دولت فدرال نتوانسته رونق پایدار داشته باشد.
پس از جنگ جهانی دوم، ایالات متحده با استفاده از یارانههایی که هزینه بالاتر ساخت داخلی را جبران میکرد، توانست حدود ۵ درصد از بازار جهانی کشتیسازی تجاری را حفظ کند.
اما زمانی که دولت رونالد ریگان در سال ۱۹۸۱ این یارانههای جبرانی ساخت را لغو کرد، ظرفیت تولید و تعداد کشتیهای ساختهشده در آمریکا بهسرعت کاهش یافت.
در آن زمان، هزینه ساخت یک کشتی در ایالات متحده حدود ۶۰ درصد بیشتر از ژاپن بود. در سال ۲۰۲۶ نیز هزینه ساخت کشتی در آمریکا تقریبا دو تا چهار برابر یک کشتی مشابه ساخت چین برآورد میشود.
مزیت چین در پیوند میان کشتیسازی تجاری و نظامی
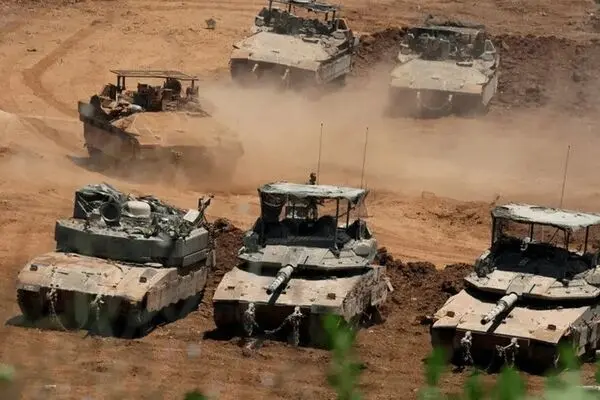
برتری چین در صنعت کشتیسازی به این کشور امکان میدهد بهرهوریهای عظیم تجاری و سودهای حاصل از بازارهای بینالمللی را مستقیما به توسعه توانمندیهای نظامی منتقل کند.
شرکتهای کشتیسازی دولتی و یارانهای چین با ساخت همزمان کشتیهای تجاری و نظامی در یک مجموعه کشتیسازی، یا در کارخانههایی که تحت مالکیت یک شرکت مشترک قرار دارند، از صرفههای ناشی از مقیاس تولید بهره میبرند؛ به این معنا که سفارشهای تجاری میتوانند هزینههای تولید نظامی را کاهش دهند، امکانی که ایالات متحده در حال حاضر از آن بیبهره است.
وجود یک پایگاه صنعتی قدرتمند در حوزه دریایی، برای امنیت ملی آمریکا اهمیتی اساسی دارد؛ زیرا بدون چنین ظرفیتی، کارخانههای کشتیسازی کاملا به بودجههای متغیر دفاعی وابسته میشوند.
این وابستگی، یک انحصار غیررقابتی ایجاد میکند که نتیجه آن کاهش نوآوری، افزایش هزینهها و ناتوانی کشور در افزایش سریع ظرفیت تولید در شرایط اضطراری خواهد بود.
اعتبارات مالیاتی پیشنهادی در طرح «قانون کشتیها برای آمریکا» (Ships for America Act) میتواند به بهبود وضعیت کمک کند، اما برای بازسازی واقعی پایگاه صنعتی کشتیسازی آمریکا، باید یارانههای جبرانی هزینه ساخت بار دیگر احیا شوند.
این یارانهها در گذشته توانستند هزینههای بالاتر تولید داخلی را جبران کنند و در شرایط کنونی نیز میتوانند تا ۵۰ درصد از هزینههای اضافی یک کارخانه کشتیسازی را که ناشی از ساخت کشتی در آمریکا به جای یک کارخانه خارجی است، پوشش دهند.البته اجرای چنین سیاستی بدون تردید هزینهبر خواهد بود.
با این حال، مساله اصلی این است که بازسازی صنعت کشتیسازی آمریکا نه از مسیر دستیابی فوری به «سلطه دریایی»، بلکه از طریق تعیین اهداف واقعبینانه و ایجاد ظرفیت صنعتی پایدار امکانپذیر خواهد بود.
در نهایت باید گفت ایالات متحده در کوتاهمدت نمیتواند با مقیاس تولید چین رقابت کند؛ اما میتواند با حمایت هدفمند دولت، بازگرداندن ظرفیت تولید داخلی و ایجاد پیوند میان صنعت تجاری و دفاعی، بخشی از جایگاه از دسترفته خود را احیا کند.