تبلیغات
کد خبر: ۱۴۱۷۶۷۸

دلایل سقوط سنگین طلای جهانی

افزایش انتظارات نرخ بهره آمریکا، افت تقاضای سرمایه‌گذاران و فشار فروش در بازارهای جهانی، قیمت طلا را بیش از یک‌سوم از قله تاریخی خود پایین کشید.

دلایل سقوط سنگین طلای جهانی

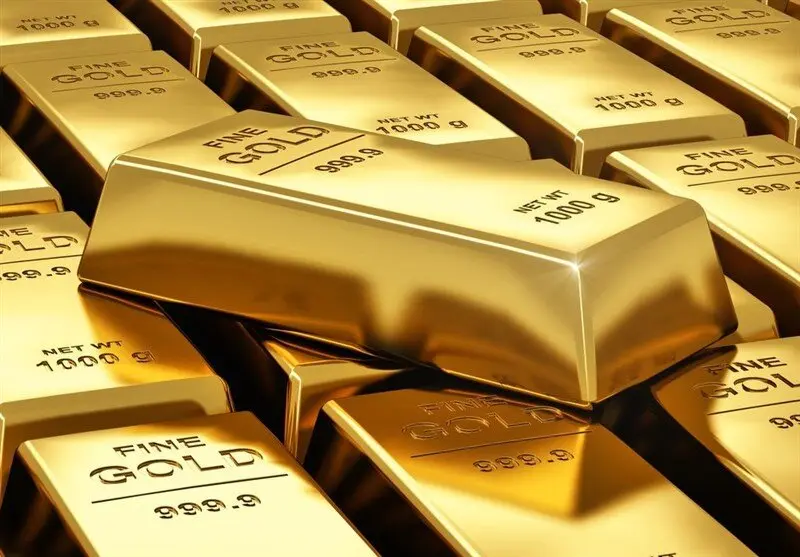
 قیمت جهانی طلا پس از ثبت رکورد تاریخی در ژانویه ۲۰۲۶، وارد یک دوره نزولی سنگین شده و بیش از یک‌سوم ارزش خود را از دست داده است؛ اتفاقی که نشان می‌دهد حتی خرید گسترده بانک‌های مرکزی و ادامه تنش‌های ژئوپلیتیکی نیز نمی‌تواند به‌تنهایی مانع فشار سیاست‌های پولی آمریکا بر بازار این فلز گران‌بها شود.بازار جهانی طلا روزهای متفاوتی را تجربه می‌کند. فلزی که تا همین چند ماه قبل در اوج تاریخی خود معامله می‌شد و بسیاری آن را پناهگاه امن سرمایه‌ها در روزهای بحران می‌دانستند، حالا با موجی از فروش مواجه شده است.قیمت هر اونس طلای جهانی که در ژانویه ۲۰۲۶ تا حدود ۵ هزار و ۵۹۵ دلار بالا رفته بود، در معاملات اخیر به محدوده ۳ هزار و ۵۰۰ دلار رسیده است.به این ترتیب، طلا حدود ۳۶.۷ درصد از ارزش خود را نسبت به قله تاریخی از دست داده و برای بازگشت به آن سطح باید نزدیک به ۵۸ درصد رشد کند.اما پرسش اصلی اینجاست: چرا با وجود خرید طلا توسط بانک‌های مرکزی، ادامه جنگ‌ها و افزایش بدهی دولت آمریکا، قیمت این فلز گران‌بها همچنان سقوط می‌کند؟


سیاست پولی آمریکا هزینه نگهداری طلا را بالا برد

مهم‌ترین عامل فشار بر قیمت طلا، انتظارات بازار درباره ادامه سیاست انقباضی فدرال رزرو آمریکاست. وقتی احتمال افزایش نرخ بهره بالا می‌رود، سرمایه‌گذاران به خرید اوراق و دارایی‌های بهره‌دار تمایل بیشتری پیدا می‌کنند؛ زیرا این دارایی‌ها سود ایجاد می‌کنند، اما نگهداری طلا درآمدی به همراه ندارد.طلال السمهوری، مدیر سرمایه‌گذاری شرکت مدیریت سرمایه «آوینتیکوم»، معتقد است افزایش بازده دارایی‌های دلاری، هزینه فرصت نگهداری طلا را بالا برده است. از طرف دیگر، نگهداری فیزیکی طلا نیز هزینه‌هایی مانند انبارداری و حفاظت دارد.آسیل العرنکی، رئیس بخش تحلیل بازارهای مالی شرکت «سی‌جی اینوست»، نیز می‌گوید افزایش بازده واقعی اوراق، یعنی سود سرمایه‌گذاری پس از کسر تورم، باعث می‌شود بخشی از سرمایه‌گذاران ترجیح دهند پول خود را از طلا خارج کنند.حتی احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره در دسامبر ۲۰۲۶ که کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، به آن اشاره کرده، نگرانی‌ها درباره ادامه فشار بر طلا را افزایش داده است.


بانک‌های مرکزی خریدارند، اما توان مقابله با موج فروش را ندارند

نکته قابل‌توجه این است که بانک‌های مرکزی برخلاف بسیاری از سرمایه‌گذاران، همچنان خریدار طلا هستند. براساس گزارش شورای جهانی طلا، بانک‌های مرکزی و نهادهای رسمی در سه‌ماهه سوم ۲۰۲۶ حدود ۳۲۱ تن به ذخایر طلای خود اضافه کرده‌اند؛ رقمی که نسبت به مدت مشابه سال قبل ۴۲ درصد افزایش دارد.با این حال، خرید بانک‌های مرکزی به‌تنهایی برای تغییر مسیر بازار کافی نیست؛ زیرا قیمت طلا فقط با تقاضای دولت‌ها تعیین نمی‌شود و رفتار صندوق‌های سرمایه‌گذاری، معامله‌گران و سرمایه‌گذاران خصوصی نیز نقش مهمی دارد.برای مثال، تقاضا برای زیورآلات طلا در سه‌ماهه سوم ۱۷ درصد و خرید شمش و سکه ۱۹ درصد کاهش یافته است. در چنین شرایطی، حتی خرید گسترده بانک‌های مرکزی هم نمی‌تواند تمام فشار فروش بازار را خنثی کند.تجربه تاریخی نیز همین موضوع را تأیید می‌کند. طلا بین سال‌های ۲۰۱۱ تا ۲۰۱۵ حدود ۴۲ درصد افت کرد؛ در حالی که بانک‌های مرکزی در همان دوره نیز خریدار خالص طلا بودند.
 

جنگ‌ها و بدهی آمریکا چرا به کمک طلا نیامدند؟

معمولاً با افزایش تنش‌های سیاسی و نظامی، تقاضا برای طلا به‌عنوان دارایی امن بیشتر می‌شود؛ اما این رابطه همیشه مستقیم نیست.افزایش تنش‌ها ممکن است قیمت نفت و انرژی را بالا ببرد و نگرانی از تورم را تشدید کند. در نتیجه، بازار احتمال تداوم افزایش نرخ بهره را جدی‌تر می‌گیرد و همین موضوع دوباره به ضرر طلا تمام می‌شود.از سوی دیگر، بدهی دولت فدرال آمریکا در ۱۷ نوامبر ۲۰۲۶ به حدود ۴۰.۷۱ تریلیون دلار رسیده است. این میزان بدهی در بلندمدت می‌تواند اعتماد به نظام پولی آمریکا را تحت فشار قرار دهد و جذابیت طلا را افزایش دهد؛ اما تا زمانی که بازده واقعی دارایی‌های بهره‌دار بالا باشد، لزوماً به رشد فوری قیمت طلا منجر نمی‌شود.بانک‌های بزرگ از بازگشت طلا می‌گویندبا وجود افت سنگین قیمت‌ها، برخی بانک‌های بزرگ جهان همچنان به بهبود بازار طلا در سال‌های آینده امیدوارند.بانک هلندی «آی‌ان‌جی» متوسط قیمت طلا در سه‌ماهه چهارم ۲۰۲۷ را ۴۵۵۰ دلار پیش‌بینی کرده است. بانک سوئیسی «یو‌بی‌اس» نیز هدف ۵ هزار دلاری را برای دسامبر ۲۰۲۷ در نظر گرفته است.در همین حال، بانک آمریکایی «جی‌پی مورگان» محدوده ۴۴۵۰ تا ۴۷۵۰ دلار را برای پایان ۲۰۲۷ پیش‌بینی می‌کند. «گلدمن ساکس» نیز هدف قیمتی خود را برای پایان ۲۰۲۷ حدود ۴۶۵۰ دلار و برای پایان ۲۰۲۸ حدود ۵۶۰۰ دلار اعلام کرده است.البته این پیش‌بینی‌ها قطعی نیستند و به تغییر شرایط اقتصادی وابسته‌اند.


بازگشت طلا به صعود به تغییر سیاست‌های پولی وابسته است

تحلیلگران معتقدند تا زمانی که نرخ بهره آمریکا در سطوح بالا باقی بماند و بازده واقعی اوراق کاهش پیدا نکند، احتمال ادامه نوسان و فشار فروش طلا وجود دارد. حتی ممکن است این وضعیت به نیمه نخست ۲۰۲۷ نیز کشیده شود.بازگشت پایدار طلا به مسیر صعودی بیش از هر چیز به دو اتفاق وابسته است: نخست، کاهش فشار سیاست پولی آمریکا و افت بازده واقعی اوراق؛ دوم، بازگشت سرمایه‌گذاران خصوصی و صندوق‌های غربی به بازار طلا در کنار ادامه خرید بانک‌های مرکزی.بنابراین، مسئله این نیست که بانک‌های مرکزی دیگر طلا نمی‌خرند؛ مسئله این است که قدرت خرید آنها فعلاً برای مقابله با فشار ناشی از نرخ بهره بالا و خروج سرمایه از بازار کافی نیست. طلا همچنان از حمایت عوامل بلندمدت برخوردار است، اما تا زمانی که شرایط پولی تغییر نکند، داشتن خریداران بزرگ به معنای تضمین افزایش قیمت نخواهد بود.


منبع: فارس
تبلیغات
تبلیغات
تبلیغات
ارسال نظرات
تبلیغات
تبلیغات
تبلیغات
تبلیغات
تبلیغات
تبلیغات