بانک مرکزی اشتباهش را پذیرفت اما شورای پول هنوز نه!
اصرار بر یک سیاست پولی تورم زا
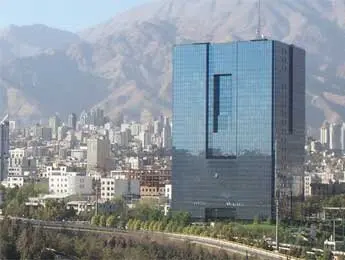
شوراي پول و اعتبار در جلسه پريشب خود با طرح بانك مركزي براي اصلاح بسته پولي۹۰ و افزايش نرخ سود سپردهها مخالفت و به بانكها تكليف كرد كه به همين بسته فعلي عمل كنند؛ بانك مركزي كه پيش از اين از بسته پولي۹۰ دفاع ميكرد پس از آنكه آثار اين بسته كه قبلا از سوي صاحبنظران اقتصادي پيشبيني شده بود نمايان شد، اخيرا دفاع از آن را كنار گذاشت و با پيشنهاد عقبنشيني به بسته پولي سال ۸۹ به جلسه شوراي پول و اعتبار رفت، اما ظاهرا در اين شورا استدلالهاي كارشناسي خود را نتوانست جلو ببرد و برخي اعضاي شورا، پيشنهاد بانك مركزي را تحتتاثير انتقادات از بسته پولي دانستند.
به گزارش دنیای اقتصاد، به هر حال، آنچه غیرقابلانکار است تاثیر التهابآفرین بسته پولی در بازارهای طلا و ارز و حبابسازانه آن در بازار سرمایه بوده که پیامدهای آن از چشم ناظران آگاه پنهان نیست و این پیامدها دو ماه پس از اجرای بسته پولی برای بانک مرکزی نیز اثبات شد. حال این سوال مطرح است که چقدر زمان برای اثبات این پیامدها به شورای پول و اعتبار لازم است؟
چرا «شورا» با افزایش نرخ سود مخالفت کرد؟
یک منبع آگاه در شورای پول و اعتبار معتقد است: دلیل مخالفت شورا، بیتاثیر بودن این سیاست با هدف عنوان شده است. به گفته او نقدینگی موجود در کشور را نمیتوان با یک عامل کنترل کرد و باید مجموعهای از سیاستها را برای نظم و نسق دادن به آن به کاربست.
به گفته این عضو شورای پول و اعتبار، بسته سیاستی سال ۹۰ حاصل یک فرآیند کارشناسی مشخص بوده و شورا با هدف کاهش هزینههای تولید و خروج از وضعیت کنونی به تصویب رسانیده است. او در پاسخ به این سوال که چرا بانک مرکزی پس از دو ماه به منظور کنترل برخی تبعات خواستار بازنگری در بسته شد؟
گفت: به نظر میرسد بانک مرکزی بهدلیل فشارهای وارد شده، اقدام به ارائه پیشنهاد اصلاحی کرده است در غیر این صورت مجموعه بانک مرکزی نیز میداند که برای کنترل نقدینگی باید مجموعهای از عوامل را در نظر داشت و نمیتوان با اتکا به یک عامل دست به اقدام خاصی زد.
این عضو شورای پول و اعتبار با اشاره به این ملاحظات اظهار کرد: در مجموع جمع بندی شورا بر این محور شکل گرفت که این پیشنهاد به تصویب نرسد زیرا در شان شورا و بانک مرکزی نبود که پس از گذشت مدت اندکی از اجرای بسته که بر روی آن کار کارشناسی صورت گرفته، دست به تغییرات در جهتگیریهای آن بزنند.
این اظهار نظر در شرایطی بیان میشود که هنوز بانک مرکزی پس از این تصمیم، موضع رسمی اتخاذ نکرده است اما رییسکل بانک مرکزی ساعتی قبل از تصمیمگیری شورای پول و اعتبار درباره افزایش نرخ سود سپردهها تاکید کرده بود: بانک مرکزی قصد دارد با افزایش نرخ سود منابعی بیشتری جذب بانکها شود تا امکان افزایش حجم تسهیلات فراهم شود. بهمنی با تاکید بر اینکه بانکها در شرایط کنونی توان تسهیلات بیشتر را ندارند، گفته بود: افزایش سرمایه بانکها و نرخ سود سپردهها میتواند به جذب منابع و پرداخت بیشتر تسهیلات کمک کند.
این در حالی است که پیشتر افزایش سرمایه بانکها از سوی مجلس رد شد و برای افزایش نرخ سود سپردهها نیز سرنوشت مشابهی در شورای پول و اعتبار رقم خورد.
چرا بانک مرکزی پس از دو ماه پذیرفت
زمانیکه بسته نظارتی سال ۹۰ ابلاغ شد، واکنشهای متفاوتی از سوی کارشناسان و رسانههای فعال در حوزه اقتصاد صورت گرفت. به اعتقاد کارشناسان، اولین اثر بسته ۹۰ تاثیر منفی آن بر جذب منابع بانکی بود. کارشناسان معتقد بودند بسته سال ۹۰ موجب میشود نقدینگی به سوی دیگر بازارها میل کند و این اتفاق میتواند موجب نابسامانی در برخی بازارها شود.
کارشناسان با اشاره به جذاب نبودن نرخ سود سپردهها و پیدایش نشانههای حباب در بورس در آن زمان به بانک مرکزی هشدار دادند نسخه تجویز شده نهتنها موجب کاهش هزینههای تولید نمیشود بلکه با برهم زدن برخی بازارها نظیر ارز، طلا و مسکن موجب بروز تورم بیشتر و افزایش هزینههای تولید میشود.
نکته مورد تاکید کارشناسان در سال قبل جهتگیری اصلی بسته در کاهش نرخ سود بود. کارشناسان با اشاره به تمام تئوریهای رایج در اقتصاد اعتقاد داشتند در شرایطی که تمامی نشانههای رشد نقدینگی و افزایش تورم در اقتصاد ایران هویدا شده نباید دست به کاهش نرخ سود تسهیلات زد. برخی از آنان با یادآوری تجربه سال ۸۶ و کاهش نرخ سود تسهیلات در شرایط تورمی، نسبت به پیامدهای تکرار این تجربه هشدار دادند.
مسوولان بانک مرکزی گرچه در ابتدا به دفاع از بسته پرداختند اما هرچه زمان رو به جلو آمد نسبت به این موضوع منعطفتر شدند، تا جایی که برای اولینبار در اواخر اردیبهشت زمزمه تغییر در بسته شنیده شد. نهایتا تغییر نرخ سود سپرده به عنوان یک راهکار فوری برای خروج از وضعیت کنونی در دستور کار گرفت. به اعتقاد برخی از مدیران بانک مرکزی اگر قرار باشد نقدینگی موجود در بازار جذب نظام بانکی شود باید نرخ سود به عنوان یک علامت مهم جذاب باشد.
برخی مدیران بانک مرکزی معتقدند در شرایطی که نرخ تورم روند صعودی دارد و پیش بینی میشود در سال جاری افزایش داشته باشد، کاهش نرخ سود نمیتواند سیاست مکملی با این شرایط باشد زیرا بر جذب منابع و حتی افزایش نرخ تورم تاثیر میگذارد. این سخن با برخی آموزههای تجربی علم اقتصاد نیز همخوانی دارد، زیرا الگوهای موفق دنیا نشان داده در شرایط تورمی برای کاهش نرخ تورم باید نرخ سود افزایش یابد تا جریان نقدینگی کنترل شود.
چرا شورای پول اعتبار نپذیرفت
اما چرا موضوعی را که بانک مرکزی پس از دو ماه پذیرفت و برای اصلاح آن و جلوگیری از تبعاتش اقدام کرد با مخالفت شورا پول و اعتبار روبهرو شد؟ نکته در ترکیب شورا نهفته است. عمده اعضای شورا با پشتوانه دولتی در این نهاد حضور دارند. بنابراین از سیاست رسمی دولت در این زمینه پیروی میکنند. سیاستی که معتقد است برای کاهش هزینههای تولید، نرخ سود تسهیلات باید پایین آید. دیگر اعضای شورا نیز مانند اتاق تعاون و اتاق ایران مصرفکنندگان تسهیلات هستند که تصور میکنند.
دریافت تسهیلات با نرخ پایین به نفع آنان است. در این میان کارشناسان حاضر در شورا نیز نقش مهمی در کنار بانک مرکزی دارند. تجربه نشان داده که اگر این کارشناسان موافق جهتگیریهای بانک مرکزی نباشند، این بانک نقش چندانی در تصمیمگیریها نمیتواند داشته باشد و از سیاستگذار پولی تبدیل به یک عامل اجرایی شورای پول و اعتبار میشود. نگاهی به سوابق دو کارشناس معرفی شده نشان میدهد که خاستگاه آنان در اردوگاهی است که موافق کاهش نرخ سود تسهیلات هستند.
به همين دليل آنها نيز در كنار ديگر اعضا معتقدند با كاهش نرخ سود، هزينه توليد كاهش مييابد و در نتيجه تورم نيز روند نزولي ميگيرد. تجربهاي كه بارها آزموده شده و هر بار با تحميل هزينههاي سنگين از دستور كار كنار گذاشته شده است. همچنين تغيير ندادن متغيرهاي پولي درشرايط اجرايي شدن طرح هدفمندي يارانهها، دليل مخالفت برخي اعضاي شوراي پول و اعتبار با پيشنهاد بانك مركزي عنوان شده است.