چطور مثل اقتصاددانها خرج کنیم؟
داشتن اولویت بندی مناسب برای بودجه بندی درآمد و تخصیص دادن میزان مناسب پول به فعالیت های مختلف از فاکتورهای مهم در داشتن شرایط سالم مالی - اقتصادی برای هر فرد است.
به گزارش افکارنیوز، همه ما با هرم غذایی در دوره تحصیلی راهنمایی آشنایی داریم. هرمی که نیازهای غذایی انسان را به ترتیب از پایین به بالا بر اساس میزان اهمیت دسته بندی کرده است و به آن اصطلاحا هرم مزلو میگویند.
اولین چیزی که با دیدن این هرم ممکن است به ذهن افراد خطور کند این است که میتوان از ماهیت این هرم برای کاربردهای دیگر هم استفاده کرد.
یکی از این استفاده ها می تواند هرم مالی - اقتصادی باشد.
هرم غذایی ممکن است با توجه به رژیم غذایی افراد مختلف(گوشت خوار، گیاه خوار) متفاوت باشد اما هرمی که برای مشخص کردن و بودجه بندی مالی و اقتصادی به کار می رود تقریبا عمومی بوده و برای تمام افراد صدق می کند.
در ادامه نگاهی خواهیم داشت به هرم مالی - اقتصادی و اولویت بندی که افراد باید در مورد خرج و مخارج خود در طول زندگی رعایت کنند.
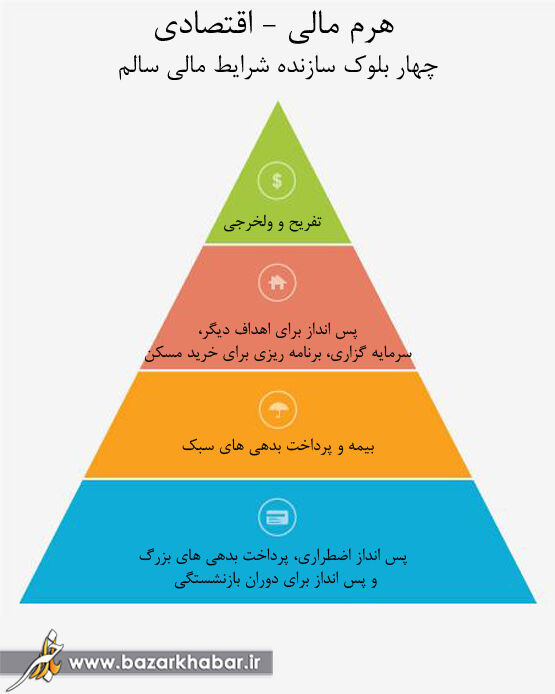
بلوک اول: پسانداز اضطراری، پرداخت بدهیهای بزرگ و پسانداز برای دوران بازنشستگی
تقبل از تغییر و اصلاح؛ هرم غذایی به افراد توصیه می کرد که یاید مقدار زیادی نان و غلات و ماکارونی مصرف کنند که در واقع کاملا درست نبود اما ئر مورد هرم مالی به احتمال زیاد همه در این مورد اتفاق نظر دارند که اولین اقدامی که با درآمد و پول خود باید انجام دهید پس انداز بخشی از آن برای مواقع اضطراری و بازنشتگی و همچنین پرداخت بدهی های بزرگ است.
بلوک دوم: بیمه و پرداخت بدهیهای سبک
بحران های مالی مانند یک حمله پیش بینی نشده آپاندیسی ممکن است شما را با مشکلات متعددی رو به رو کند. برای مثال آتش سوزی خانه ویا تصادف اتومبیل به راحتی می تواند یک بحران مالی را برای شما ایجاد کند و شما را با بدهی های بزرگ و متعدد درگیر کند مگر اینکه تحت پوشش بیمه باشید. بدون شک بیمه خدمات درمانی احتیاج به توصیه کردن ندارد اما تحت پوشش قرار گرفتن بیمه ای دیگر مانند بیمه آتش سوزی؛ بیمه سرقت و غیره می تواند در مواقعی که تصورش را هم نمی کنید به کمک شما بیاید.
هنگامی که از بابت بیمه مطمئن شدید می توانید به سراغ مرتفع کردن بدهی های کوچک و سبک مانند وام های دانشجویی و غیره بروید.
بلوک سوم: پسانداز برای اهداف دیگر؛ سرمایهگذاری و برنامهریزی برای خرید مسکن
اگر ملزومات بلوک اول شما رفع شد و از لحاظ بیمه و پرداخت بدهی های خود نیز با مشکلی مواجه نبودید به بلوک سوم بیایید و در مورد سرمایه گزاری و پس انداز برای اهداف مختلف خود فکر کنید. انتخاب نوع پس انداز و فعالیت به خود شما بستگی دارد.
سرمایه گزاری بلند مدت برای خرید خاانه ویا حتی راه اندازی یک کسب و کار شخصی جدید می تواند بهترین گزینه باشد.
بلوک چهارم: تفریح و ولخرجی
همه ما هر از گاهی نیاز داریم تا به سراغ شیرینی و کیک و غذاهی سرخ کردنی و خوش مزه برویم(بلوک آخر هرم غذایی). همین قضیه برای هرم مال و پولی هم صدق می کند.
برای همین توصیه می شود در صورتی که تمام نیازهای قبلی هرم پولی را تحت پوشش قرار داده اید می توانید تا ۱۰ درصد پول اضافه ای را که از درآمدتان باقی مانده و یا اینکه به عنوان پاداش کاری دریافت کرده اید را صرف تفریح و سرگرمی و خوش گذرانی کنید.