پیش بینی روند تحولات قیمتهای نفت در آینده کوتاه مدت
سبد نفتی اوپک حدود ۷۵ دلار شده است یعنی در این مدت سبد اوپک تقریبا ۳۵ دلار در بشکه از قیمت خود را از دست داده است.
به گزارش گروه اقتصادیافکارنیوز، قیمتهای نفتخام از ماه ژوئن تاکنون برای ۵ ماه متوالی روندی نزولی طی کرده است؛ تا جایی که قیمت سبد نفتخام اوپک که در بیستم ژوئن ۲۰۱۴ در بالاترین سطح خود در سالجاری قرار داشته و رقم ۱۱۰ دلار در بشکه را به خود اختصاص داده بود، حالا سبد نفتی اوپک حدود ۷۵ دلار شده است. یعنی در این مدت سبد اوپک تقریبا ۳۵ دلار در بشکه از قیمت خود را از دست داده است.(معادل ۴۰ درصد). تقریبا در همین فاصله قیمت نفتخام ۱۱۵.۳۲ دلار در بشکه در نوزدهم ژوئن ۲۰۱۴ به سطح ۷۸.۸۹ دلار بشکه در روز کاهش یافته است که نشان میدهد این نفتخام نیز
۳۶.۴۳ دلار از قیمت خود را از دست داده است(معادل ۳۱.۵ درصد). در همین رابطه، مهرماه امسال، مدیریت کل اوپک و روابط با مجامع انرژی گزارشی در مهرماه و در ایام کاهش قیمت نفت تهیه کرده بود که این گزارش به دست خبرنگار «افکارنیوز» رسیده است. در ادامه گزارش را میخوانیم: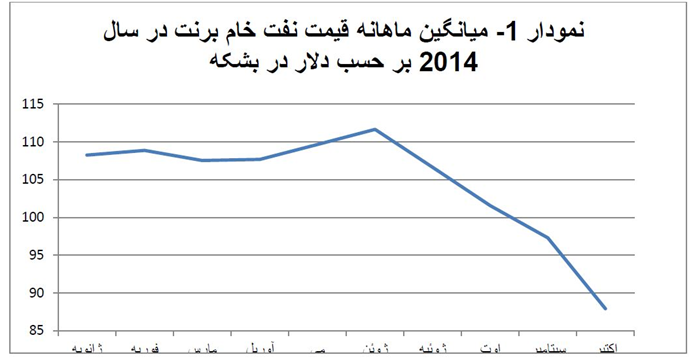
برای پیشبینی روند ماههای آینده سبد اوپک و قیمتهای نفتهای شاخص توضیحی از دلایل روند نزولی ماههای اخیر لازم است. در یک برداشت کلی، رشد سریعتر عرضه جهانی نفت نسبت به تقاضای آن که از ابتدای سال جاری شروع شده و استمرار داشته، عامل تضعیف بازار و تنزل قیمتهای نفت بوده است که این روند همچنان ادامه دارد. افزایش تقاضا برای نفت کمتر از آنچه در ابتدای سال میلادی اخیر پیشبینی میشد، قبل از هر چیز ناشی از آهنگ کند رشد اقتصادی در کشورهای توسعهیافته و نیز کاهش نرخ رشد اقتصادهای در حال ظهور چین و هند و برزیل بوده است که عمده افزایش تقاضا برای نفت نیز از ناحیه این
اقتصادها که سرانه مصرف انرژی در آنها پایین و شدت انرژی در آنها بالاتر از کشورهای توسعه یافته است، صورت میگیرد.
اخیرا صندوق بینالمللی پول بار دیگر بر آورد خود از رشد اقتصادی های عمده را کاهش داد. جدول زیر، آخرین برآورد رشد اقتصادهای عمده توسط دبیرخانه اوپک را نشان میدهد. در آخرین گزارش ماهانه اوپک و گزارشی که توسط صندوق بین المللی پول ارایه شده است، کند شدن آهنگ رشد اقتصادی در دنیا که طبعا با رشد کمتر تقاضا همراه است یادآوری شد است.
برآوردهای اخیر سازمان اوپک از رشد اقتصاد جهانی نشان می دهد که رشد اقتصاد جهانی در سال ۲۰۱۴ به ۳.۲ درصد خواهد رسید و در سال ۲۰۱۵ این رقم به ۳.۶ درصد افزایش خواهد یافت.(جدول یک)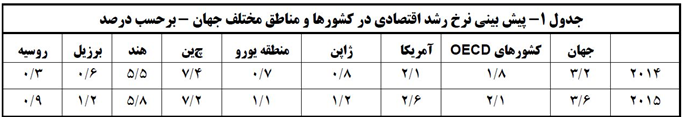
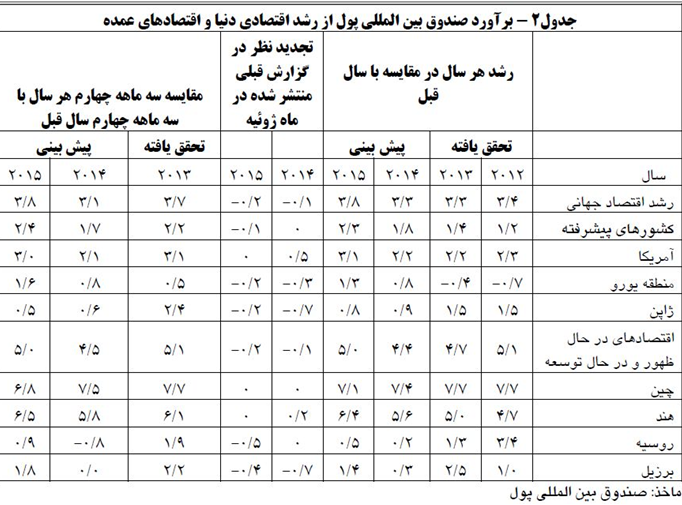
سازمان اوپک براساس برآورد رشد اقتصادی جهان، تقاضای جهانی برای نفت خام و از آن طریق تقاضا برای نفت اوپک را به دست آورده است که در جدول ۳ و ۴ مشاهده می شود. کند شدن آهنگ رشد اقتصادی در دنیا طبعا با رشد کمتر تقاضا همراه است و از آنجا که عرضه نفتخام توسط تولیدکنندههای غیراوپک بهخصوص آمریکا افزایش یافته است، این روند منجر به افزایش سطح انبارهای تجاری نفت در دنیا شده است. کلیات تقاضا و عرضه نفت و فرآیند انباشت انابرهای تجاری نفت در سالهای ۲۰۱۴ و ۲۰۱۵ در جدول زیر آمده است.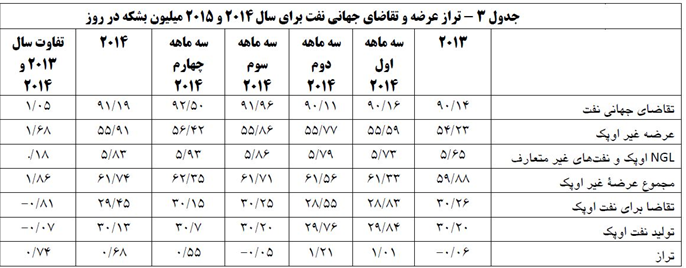
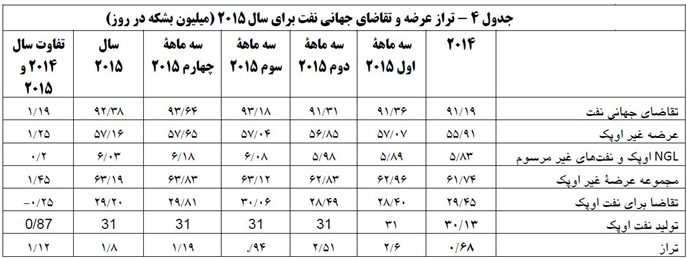
وضعیت نزولی قیمتهای نفتخام، بیش از هر عامل دیگری، از وجود مازاد عرضه نفت در سالجاری و پیشبینی شکلگیری مازاد عرضه چشمگیر در سال آینده در بازار ناشی شده است. همانطور که در جدول ۳و ۴ مشاهده میشود، بررسی اوضاع بازار نفت در باقی مانده سال ۲۰۱۴ و سال ۲۰۱۵ نشان می دهد که اگر اوپک تولید نفت خود را در سطح فعلی یعنی ۳۰.۷ میلیون بشکه(تولید محاسبه شده برای اوپک در ماه اکتبر ۲۰۱۴) برای بقیه ماههای سال ۲۰۱۴ ادامه دهد، در سال ۲۰۱۴ بازار نفت با ۶۸۰ هزار بشکه در روز مازاد عرضه روبهرو خواهد شد.
در صورت عدم توافق برای کاهش تولید در سازمان اوپک، به نظر میرسد تولید اوپک در سال آینده به ۳۱ میلیون بشکه در روز بالغ شود. در نتیجه حجم مازاد عرضه در سال ۲۰۱۵ در سطح بالاتری قرار خواهد گرفت و به این ترتیب مازاد عرضه در مقایسه با تقاضا به ۱.۸ میلیون بشکه در روز خواهد رسید(جدول ۳ و ۴). این مازاد عرضه وارد ذخیرهسازیهای نفتی شده و قیمتهای نفت را در سال آینده تحت فشار قرار خواهد داد.
در واقع هم اکنون حجم انبارهای نفت به میانگین حجم ۵ سال گذشته رسیده است. در جدول و نمودار زیر که مستقیما از آخرین گزارش دبیرخانه اوپک اقتباس شده است، افزایش حجم انبارها تا سطح متوسط ۵ سال گذشته در ماه سپتامبر ۲۰۱۴ قابل توجه است. همچنین تعداد روزهای پوشش تقاضا که به ۵۷.۹ روز در پایان آگوست ۲۰۱۴ در مقایسه با ۵۷.۷ روز در سال ۲۰۱۳ رسیده است، به خوبی بیانگر افزایش حجم انبارها به میزانی بیشتر از میزان مطلوب است که همواره بر قیمت نفت تاثیر منفی داشته است.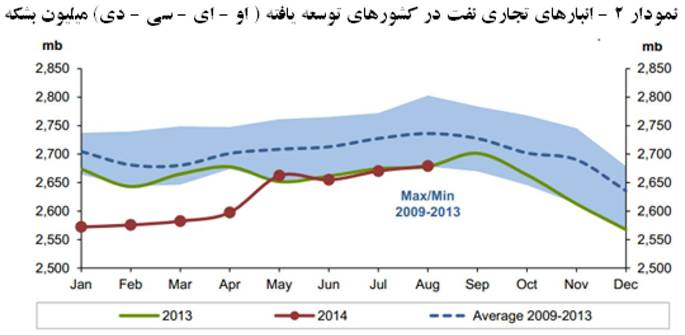
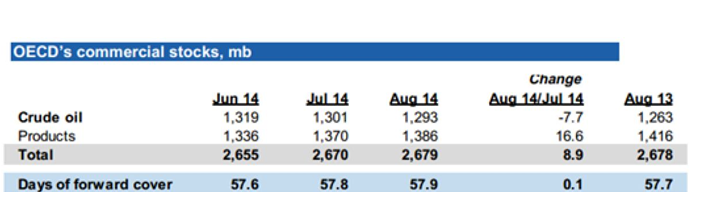
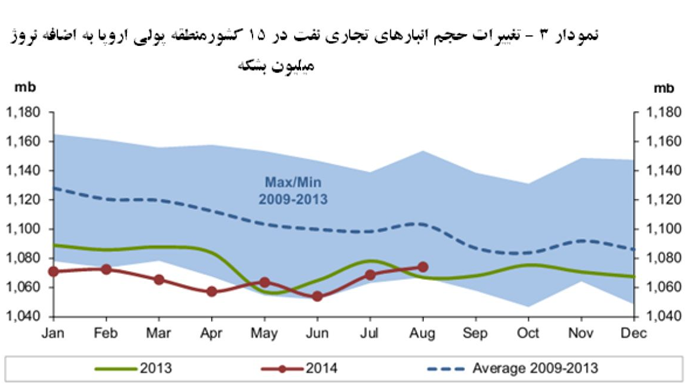
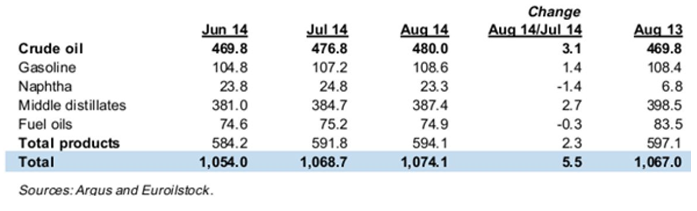
انبارهای نفت بهخصوص در امریکا افزایش زیادی یافته است. همانطور که در شکل زیر مشاهده میشود، جمع انبارها هم اکنون در حاشیه بالایی متوسط انبار در ۵ سال گذشته قرار گرفته است؛ در حالی که برای کل کشورهای توسعه یافته در حاشیه پایینی است.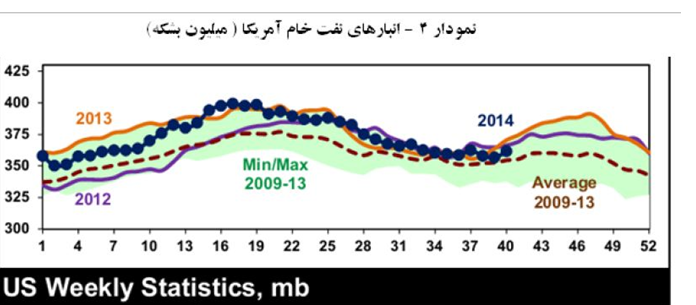
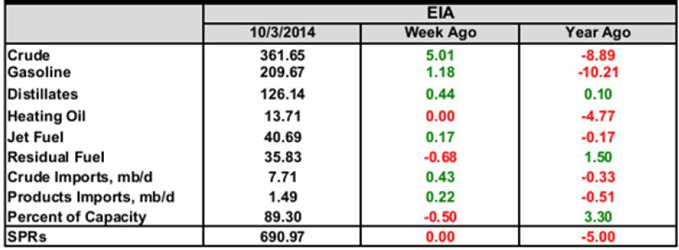
این موضوع در شرایط سالهای گذشته میتوانست موجب افزایش فاصله قیمتهای برنت و نفت شاخص وست تگزاس اینترمدیت شود. با این حال، به کار افتادن خط لوله بزرگ نفت از کانادا تا خلیج مکزیک که کوشینگ اوکلاهما را از حالت بن بست قبلی خارج کرده و نیز افزایش عملی امکان صادرات نفتخام از امریکا موجب شده است که فاصله قبلی قیمتهای نفت برنت و سبد اوپک با وست تگزاس اینتر مدیت کاهش یابد. خاطر نشان میشود که سطح انبارهای نفت در کوشینگ اوکلاهما در روزهای اخیر تقریا به ۲۰ میلیون بشکه رسیده است که تقریبا نیمی از معمول ۴۰ میلیون بشکه نفت خام سالهای قبلی است.
باید توجه کرد که در سالهای اخیر رابطه قیمت نفت خام با شاخص های بازار سهام مانند شاخص معروف «استاندارد اندپور ۵۰۰» کاهش یافته است که نشانه تقویت تاثیر عوامل بنیادی بر قیمتهای نفت است.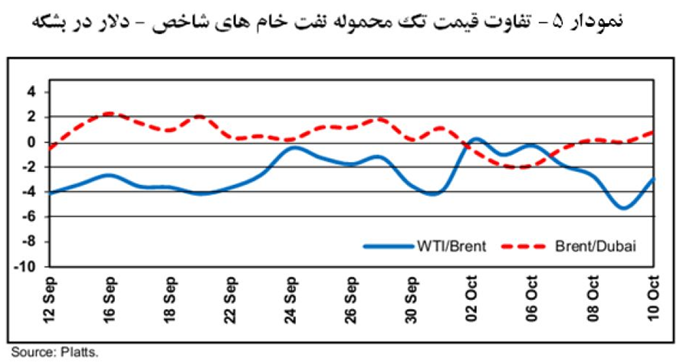
تاثیر دو عامل مهم دیگر در وضعیت کنونی قیمتهای نفت را نمیتوان نادیده گرفت. اول عوامل جغرافیای سیاسی و دیگر، افزایش نرخ برابری دلار در مقابل سایر ارزهای عمده است. به لحاظ سیاسی به نظر میرسد با ایجاد ائتلافی جهانی علیه گروهای افراطی در منطقه خاورمیانه، خطر این گروه ها از نظر تسلط بر میادین عمده نفتی عراق و منطقه از بین رقته است و اگر هم اختلالی در عرضه نفت این کشور ایجاد شود، موقتی خواهد بود. از سوی دیگر، پیش بینی میشود تولید نفت منطقه کردستان عراق تا پایان سال به حدود یک مییلون بشکه در روز برسد؛ در حالی که در شرایط فعلی تولید این منطقه تنها ۳۲۰ هزار بشکه در
روز است. افزایش تولید این منطقه که به ۶۲۰ هزار بشکه در روز خواهد رسید، بیش از افزایش تقاضای نفت چین در سال ۲۰۱۵ خواهد بود که آژانس بینالمللی انرژی آن را در سطح ۳۲۰ هزار بشکه در روز برآورد کرده است. تولید نفت در لیبی نیز در حال افزایش است و به ۹۰۰ هزار بشکه در روز رسیده است.
در موضوع تاثیر تقویت دلار در مقابل ارزهای عمده بر قیمت نفت به یک موضوع باید توجه کرد و آن هم همزمانی کاهش نسبی قیمت نفت در مقابل سایر کالاها و یا به عبارت دیگر، تضعیف رابطه مبادله بشکه نفت با سایر کالاها با تقویت نرخ مبادله دلار است.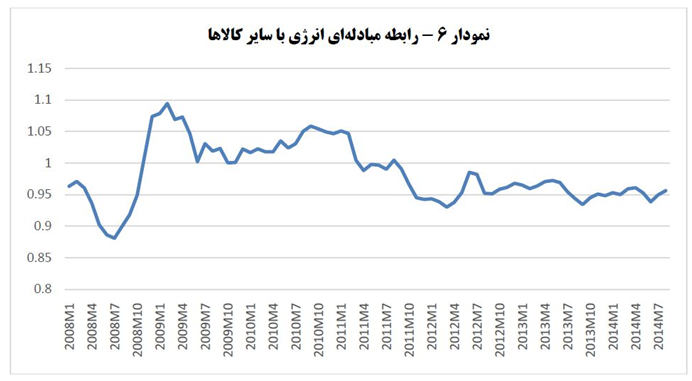
در منحنی زیر، کاهش نسبت شاخص قیمت حاملهای انرژی(که نفت سهم بزرگی در آن دارد) با شاخص کل سایر کالا و مواد اولیه است که حاکی از تضعیف رابطه مبادله نفت در مقابل سایر کالاها دانست. اگر نرخ برابری دلار تغییر نمیکرد، روند کاهش قدرت خرید نسبی کشورهای صادرکننده نفت را با وضوح بیشتری نشان میداد. در هر حال، نکته اصلی در اینجا آن است که کاهش فعلی قیمتهای نفت صرفا یک موضوع اسمی نیست و با کاهش قدرت خرید کشورهای صادرکننده نفت همراه است. بنابراین در شرایط کنونی کاهش قیمتهای نفت هم ناشی از ارزانتر شدن نسبی نفت در مقابل سایر کالاها و هم افزایش نرخ برابری دلار است.
در مورد تاثیر تغییرات نرخ برابری دلار که قیمتهای نفت بر اساس این ارز اعلام میشود، باید توجه کرد که مطالعات متعددی رابطه پیچیده نرخ برابری دلار و قیمت نفت را تایید کرده است. افزایش ارزش دلار در مقابل ارزهای عمده ممکن است تقاضا برای نفت را کاهش دهد(با فرض ثابت بودن سایر شرایط از جمله قیمت نفت) برای آنکه نفت بهطور نسبی گرانتر میشود.
از سوی دیگر، افزایش ارزش دلار، سودآوری صادرکنندگان غیر امریکایی را از محل مبادله دلار حاصله با ارزهای دیگر افزایش میدهد که میتواند برروی قیمتها در آن کشورها اثر بگذارد. دیگر آنکه افزایش نرخ برابری دلار بازدهی داراییهای مالی دلاری برحسب ارزهای دیگر را افزایش میدهد که ممکن است منجر به کاهش جذابیت سرمایهگذاری در نفت در بازارهای مالی در شرایط کاهش قیمتهای نفت شود. بهعلاوه، افزایش نرخ برابری دلار در مقابل سایر ارزها ممکن است موجب کاهش جذابیت سرمایهگذاری صاحبان دلار بر روی نفت شود.
برخی مطالعات اقتصادسنجی نشان داده است که یک درصد افزایش در ارزش دلار منجر به کاهش حدود ۷/۰ درصد در قیمت واقعی نفت میشود، بنابراین در مجموع باید گفت تقویت دلار تنها بخشی از دلایل کاهش قیمتهای واقعی نفت است.
در هنگام بحثاز تجارت نفت، بررسی رفتار عربستان و آمریکا از اهمیت بالایی برخوردار است. همانطور که در جدول ۴ قابل مشاهده است، سهم عربستان از واردات نفتخام آمریکا به تدریج از اوایل سال کاهش یافته است و به تدریج از حدود ۲۰ درصد به نزدیک ۱۵ درصد تنزل یافته است. بخش عمده این کاهش ناشی ازاین حقیقت است که آمریکا توانسته است با تولید از منابع نفت رُستی تا حد زیادی از افزایش واردات نفت خود از مناطق مختلف و به ویژه عربستان جلوگیری کند.
توجه است که وزارت انرژی آمریکا پیش بینی کرده است که تولید نفتخام در آمریکا از سطح ۷.۴۵ میلیون بشکه در سال ۲۰۱۳ به سطح ۸.۵۴ میلیون بشکه در روز در سال ۲۰۱۴ افزایش مییابد و در سال ۲۰۱۵ نیز به سطح ۹.۵ میلیون بشکه در روز خواهد رسید که بیشترین مقدار تولید نفتخام از سال ۱۹۷۰ تاکنون خواهد بود. تنها در سال ۱۹۷۰ بود که آمریکا توانست به تولید ۹.۶ میلیون بشکه در روز دست یابد. در ماه سپتامبر ۲۰۱۴ نیز تولید نفتخام آمریکا به ۸.۷ میلیون بشکه در روز رسید که از سال ۱۹۸۶ تاکنون بیسابقه بود.
با توجه به قیمت نزولی نفت، بورسبازان نیز در این فاصله به فروش قراردادهای آتی و اختیاری خود اقدام کرده و روند نزولی قیمتها را تشدید کردهاند. براین اساس، خالص وضعیت خرید بورسبازان در بورس نایمکس از ۳۶۰ هزار قرارداد در اواسط ماه ژوئن به حدود ۱۹۲ هزار قرارداد در شرایط فعلی کاهش یافته است و در بورس لندن نیز خالص وضعیت خرید بورسبازان از ۲۴۰ هزار قرارداد به ۴۶ هزار قرارداد کاهش یافته است(نمودار ۷).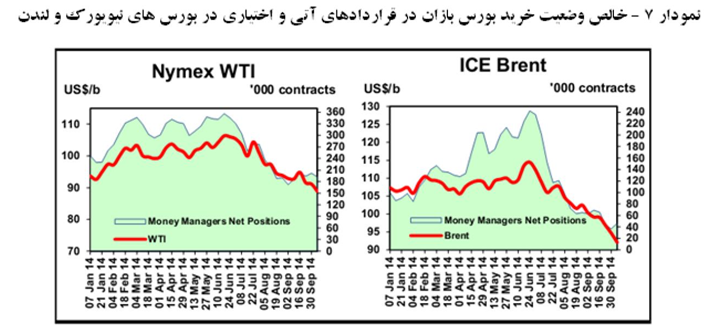
اما به هر حال، نکته قابل توجه این است که عدم اطمینان در مورد اوضاع اقتصاد باعثشده است که روند سرمایه در بخش های مخلف نیز با احتیاط صورت بگیرد و به این ترتیب، رونق سایر بخش ها نیز دچار کُندی شده است که در نمودار زیر می توان این نکته را دریافت.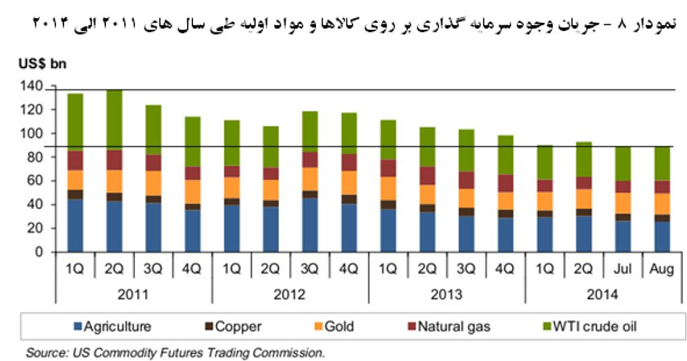
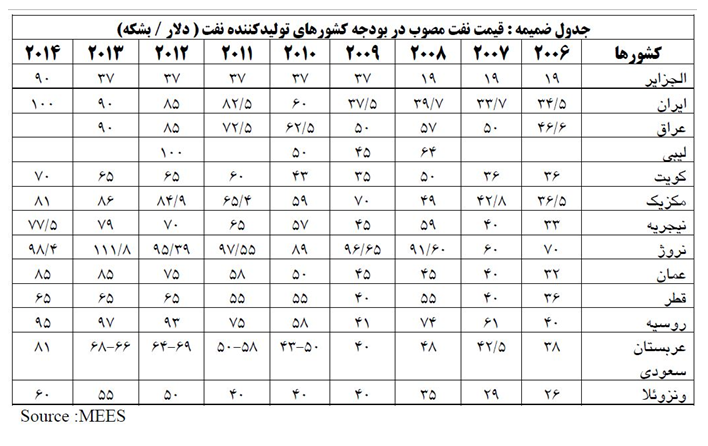
در این میان بررسی سازمانهای بینالمللی نشان میدهد برای پرهیز از کسری بودجه، کشورهای عضو اوپک ناچارند به طور میانگین با قیمتهای ۱۰۵ دلار در بشکه بودجه خود را ببندند. البته برخی از کشورها میتوانند در سطحی پایینتر از ۱۰۵ دلار در بشکه بودجه خود را
تراز کنند و برخی دیگر ناچارند به قیمتهای بالاتری دست پیدا کنند. این موضوع در جدول شماره ۵ قابل مشاهده است.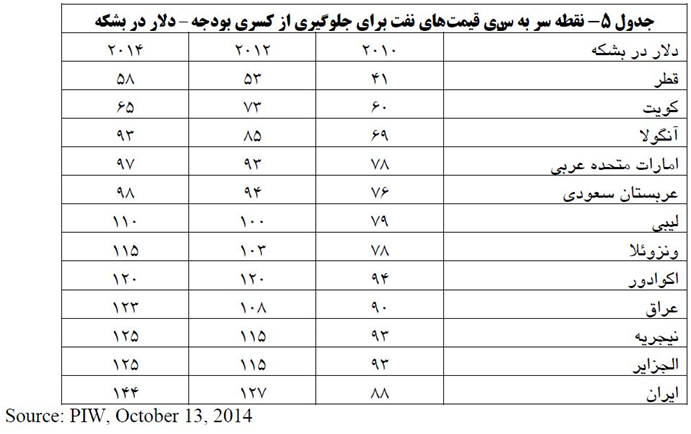
البته بدیهی است که در هنگام عدم تکاپوی درآمد نفتی، برخی از کشورهای نفتی میتوانند از اندوخته ارزی خود استفاده کنند و یا سطح بودجه خود را کاهش دهند و یا حتی با کسری، بودجه خود را ببندند. بنابراین بازار احتمال می دهد که قیمتهای نفت میتوانند تا سطح ۸۰ دلار در بشکه پایین بیایند و فقط در این زمان است که به طور جدی کشورهای عضو اوپک درصدد کاهش تولید بر خواهند آمد.
آژانس بینالمللی انرژی پیشبینی کرده است که تولید نفت غیرمتعارف سبک تا سطح قیمت ۸۰ دلار در بشکه نیز سودآور خواهد بود، بنابراین تولید نفتخام رُستی در سطح ۸۰ دلار در بشکه کماکان ادامه خواهد یافت. به این ترتیب برای اینکه تولید این نوع نفتخام کاهش پیدا کند، باید قیمتهای نفتخام به کمتر از ۸۰ دلار در بشکه کاهش یابد. این تحلیل میتواند محدوده کف قیمتها را در کوتاهمدت در سطح ۸۰ دلار در بشکه تعیین کند. از سوی دیگر، با استفاده از چشمانداز قیمتها در بازار آتی میتوان به برآوردی از انتظارات بازار دست یافت. این انتظارات نشان میدهد که قیمتهای نفتخام در
ماههای آینده به همان سطوح قبلی خود در ماه ژوئن ۲۰۱۴ باز نخواهند گشت. این انتظار را میتوان در نمودار ۹ مشاهده کرد.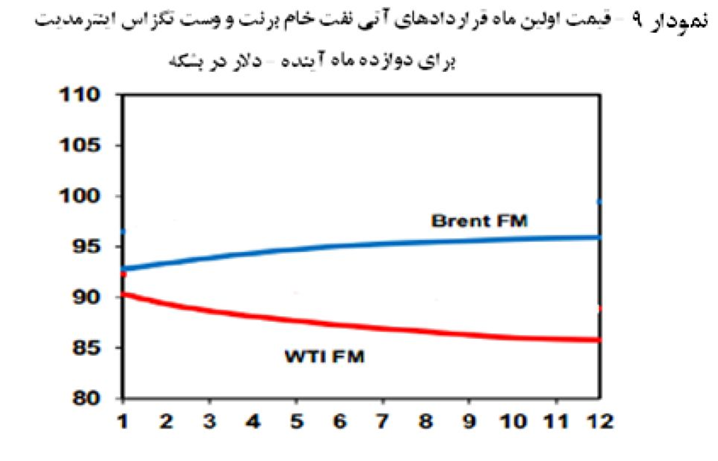
به این ترتیب برای سال آینده میلادی میتوان پیشبینی کرد که سقف ۹۰ دلار در بشکه و کف ۸۰ دلار در بشکه برای قیمتهای نفتخام قابل تصور باشد. البته چنانچه تفاوت میانگین وزنی قیمت نفتخام سبک و سنگین ایران و نفتخام برنت که برای سالجاری در سطح ۶۸/۲ دلار در بشکه قرار داشت، در سال آینده نیز ادامه یابد، چنین تفاوت قیمتی میبایست در برآورد قیمت نفتخام ایران لحاظ شود.
نتیجهگیری
در یک نتیجهگیری کلی میتوان گفت قیمت ۸۰ تا ۹۰ دلار در بشکه برای پیشبینی قیمت نفتخام برنت منطقی خواهد بود. اما بههرحال میبایست در هنگام برآورد روند آتی قیمت نفت کشورمان به هزینه حملونقل، تفاوت قیمت نفتخام ایران و برنت و همچنین تخفیفهایی که در عملیات بازاریابی مرسوم است، توجه کرد. در عین حال، باید توجه داشت که تقویت دلار ضمن تاثیر بر تقاضا برای نفت، اثر درآمدی نیز دارد که باید مورد توجه قرار بگیرد.
علاوه برآن، کاهش فاصله قیمت نفتخام برنت و نفتخام وست تگزاس اینترمدیت که بخشی از نفت خام منطقه خلیجفارس به آن اتصال دارد، ناشی از سقوط بیشتر قیمت برنت نسبت به وست تگزاس اینترمدیت بوده است که این نکته نیز باید در فروش نفتخام ایران مورد توجه قرار گیرد.